【10月実績】従来手法 vs 複合判定:理論値と実践で、結果が分かれた1か月
みなさんこんにちは。まーきゅりーです。
同じ10月に、同じ日経平均-NYダウ手法とTOPIX-S&P500手法を、従来の判定と新しい複合の判定で並べて動かしてみたら、どちらが良い成績だったのでしょうか。
これまでの2つの記事で、10月の成績を従来手法と複合判定(ギャップフィルター)に分けて報告しました。今回はその2つを並べて、比較してみます。結論を先に言うと、理論値と実践で優劣の出方が違う、少しややこしい結果になりました。
なお、複合の判定の中身(どんなデータをどう組み合わせているか)は、今回も明かしません。10月12日(月)は日本の祝日「スポーツの日」のため、取引を実施していません。
比較の前提
- 従来は0.1枚、複合は0.2枚で、同じ口座の中で並行して運用しています。
- 金額は、どちらも1枚あたりに換算した数字で揃えています(複合は実際の損益を5倍、従来は10倍)。
- 複合の判定は、従来の判定に対して「順張り(同じ方向)」「逆張り(逆方向)」「見送り(トレードしない)」のいずれかを返します。10月の取引日21日のうち、両手法とも順張り・逆張りの内訳は次の通りで、見送りは6日でした。
| 順張り | 逆張り | 見送り | |
|---|---|---|---|
| 日経平均-NYダウ | 7日 | 8日 | 6日 |
| TOPIX-S&P500 | 11日 | 4日 | 6日 |
月間成績の比較
| 従来 | 複合 | 差(複合−従来) | |
|---|---|---|---|
| 日経平均-NYダウ(理論値) | 3,817円 | 13,436円 | +9,619円 |
| TOPIX-S&P500(理論値) | 17,848円 | 14,647円 | -3,201円 |
| 理論値の合計 | 21,665円 | 28,083円 | +6,418円 |
| 日経平均-NYダウ(実践) | -5,550円 | 3,350円 | +8,900円 |
| TOPIX-S&P500(実践) | 1,830円 | 5,750円 | +3,920円 |
| 実践の合計 | -3,720円 | 9,100円 | +12,820円 |
理論値は、日経平均-NYダウ側は複合が大きく上回り、TOPIX-S&P500側は従来が上回りました。ところが実践では、どちらの手法でも複合が従来を上回っています。合計で見ると、理論値・実践とも複合が上でした。ただし、手法ごとに見ると、理論値のTOPIX-S&P500側だけは従来が優位です。
累積損益の推移
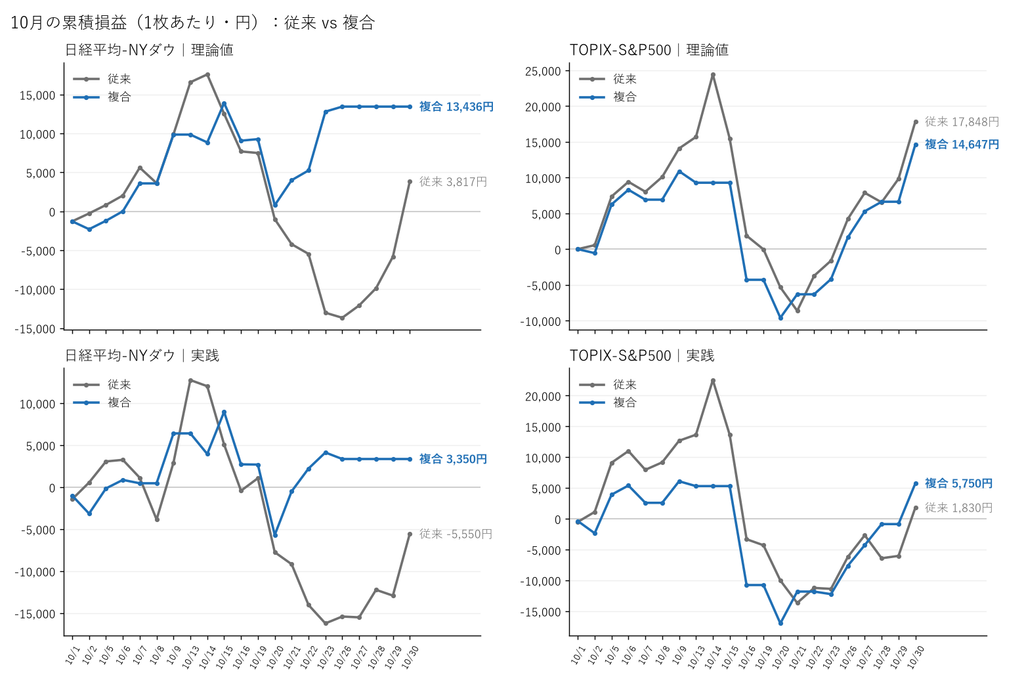
グラフを見ると、差がついた時期がはっきり分かります。
- 10月の前半:どちらの手法でも従来のほうが上になる日が多く、複合は下回る場面が目立ちました。特にTOPIX-S&P500側は、10/14に従来が理論値で24,422円まで伸びたのに対し、複合は9,283円にとどまっています。複合は10/8と10/14を見送っていて、10/14は従来が+8,738円を稼いだ日でした。
- 10月の中盤から後半:日経平均-NYダウ側で大きな差がつきました。従来は10/20ごろから大きく崩れて、理論値で-13,700円あたりまで下がっています。一方、複合は逆張りの日が続き、この期間は+771円から13,000円台の範囲で推移しました。
- 10月の最終週:TOPIX-S&P500側は、従来も複合も大きく持ち直し、差が縮まっています。
差の中身を分解する
複合と従来の差は、判定ごとに分けると整理できます。理論値では、順張りの日は従来と同じ方向なので、差は出ません。逆張りの日は従来の損益の符号が反転し、見送りの日は従来の損益が丸ごとなくなります。
理論値
| 日経平均-NYダウ | TOPIX-S&P500 | |
|---|---|---|
| 順張りの日(従来と同じ) | 0円 | 0円 |
| 逆張りの日(符号が反転) | +31,808円 | +4,895円 |
| 見送りの日(従来の損益が消える) | -22,189円 | -8,093円 |
| 差(複合−従来) | +9,619円 | -3,201円 |
※四捨五入の関係で、内訳の合計と差が数円ずれます。
日経平均-NYダウ側は、逆張りで増えた分(+31,808円)が、見送りで失った分(-22,189円)を大きく上回りました。逆張りの8日は、従来で-15,904円、複合で+15,904円です。従来の判断が外れた日に、逆に動いたことが効いています。
TOPIX-S&P500側は反対に、見送りで失った分(-8,093円)が、逆張りで増えた分(+4,895円)を上回りました。逆張りの日が4日と少なく、利益の振れ幅が小さかったためです。
実践
実践では、順張りの日でも従来と複合で数字が違います(エントリーの時刻や約定値が違うため)。
| 日経平均-NYダウ | TOPIX-S&P500 | |
|---|---|---|
| 順張りの日(従来と同じ方向) | +2,325円 | -3,660円 |
| 逆張りの日 | +21,295円 | +10,610円 |
| 見送りの日 | -14,720円 | -3,030円 |
| 差(複合−従来) | +8,900円 | +3,920円 |
実践では、逆張りで増えた分が、見送りで失った分を両手法とも上回りました。TOPIX-S&P500側は、理論値では見送りのほうが大きかったのに、実践では逆張りのほうが大きくなっています。理論値と実践で優劣が分かれたのは、このためです。
順張りの日の差は、手法によってプラスとマイナスに分かれました。複合のエントリーは多くの日で22時32分ごろ、従来は22時27分ごろと、5分ほどずれています。ただ、5分のずれだけでこの差が生まれたかどうかは、今回のデータでは分かりません。
10月の所見
- 理論値と実践で、優劣の出方が違った
理論値ではTOPIX-S&P500側だけが従来優位で、日経平均-NYダウ側は複合優位でした。実践では、どちらの手法も複合が上回っています。同じ1か月でも、どちらの数字を見るかで印象が変わる結果です。 - 差を作ったのは、逆張りと見送りの綱引き
逆張りは従来の損益を反転させて大きく増やす反面、見送りは従来の利益を丸ごと手放すことにもなります。この2つの大きさ次第で、複合が従来を上回るか下回るかが決まりました。10月は、日経平均-NYダウ側で逆張りが、TOPIX-S&P500側で見送りが、それぞれ効いた月だったと言えます。 - 1か月分では、まだ何も断定できない
サンプルは1か月分、トレードは15回ずつしかありません。しかも、理論値と実践、日経平均-NYダウとTOPIX-S&P500で、結果が割れています。ここから複合の優劣を決めつけるのは早計です。11月以降も、同じ形で比べていきます。
見送った日の詳しい中身(日ごとに従来がどうだったか)は、別の記事で改めて取り上げます。
次回は、10月のゴトー日仲値トレードの結果をお伝えする予定です。引き続きよろしくお願いいたします。