USD/CADの検証、日足と4時間足でまったく違う結果になった話
以前、4時間足のUSD/CADで新しい手法を試している話を書きました。当時は「ある程度データが溜まったら、収支も含めて報告したい」というところで終えていました。今日はその報告です。
結論から言うと、良い話と悪い話の両方があります。しかも、単純に「良かった」では終わらない、少しややこしい中身になりました。
手法のおさらい
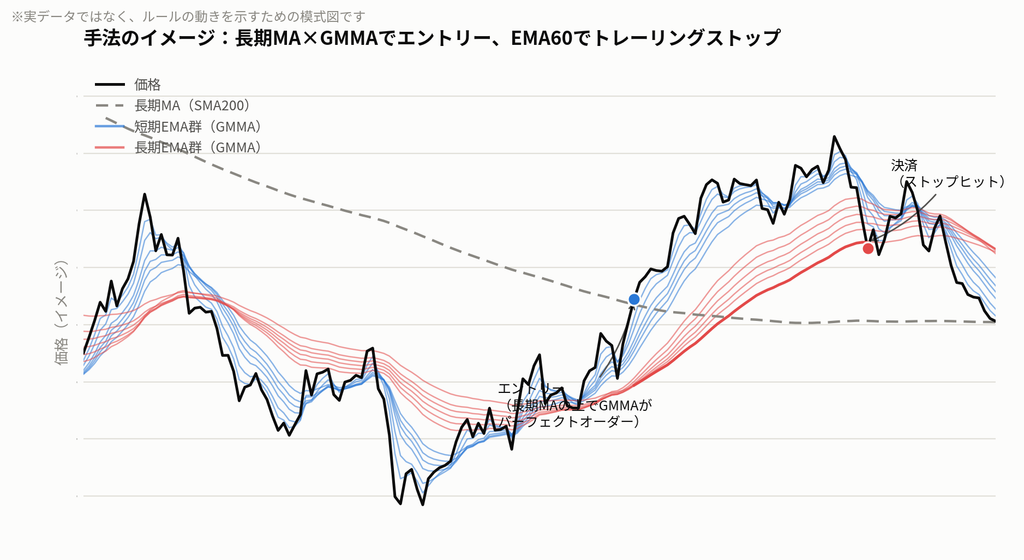
長期MAにSMA200、トレンド判定にGMMA(短期のEMA群が長期のEMA群を完全に上回れば買い、完全に下回れば売り)を使い、長期MAの方向とGMMAのサインが一致した時点でエントリーする手法です。決済は、長期EMA群の一番外側のEMA60に逆指し値を置き、一度動いたら戻さないラチェット式のトレーリングストップとしています。
まず、長期の日足検証は厳しい結果だった
本来は4時間足で運用するつもりの手法ですが、長期のデータで傾向を見るために、同じロジックを日足でも検証しています。約10年間、134トレードで検証したところ、勝率22.4%、プロフィットファクター0.68、合計損益は-2185pipsでした。損益分岐に必要な勝率が約29.7%なので、これを大きく下回っています。長期で見る限り、収益性は確認できませんでした。
本来の時間軸である4時間足では、様子が違った
肝心の4時間足については、今回、約14ヶ月分のデータを用意して検証しました。結果、51件のトレードが発生し、勝率33.3%、プロフィットファクター2.00、合計損益+791pipsという結果になりました(末尾に含み益94pips分のポジションが残っていて、これは集計に含めていません)。
同じ期間で日足と比べてみると、差は歴然としていた
これがたまたまなのか、時間足の選択自体に意味があるのかを確かめるため、4時間足とまったく同じ期間(2025年6月〜2026年9月)で、日足版が何をしていたかを比べてみました。
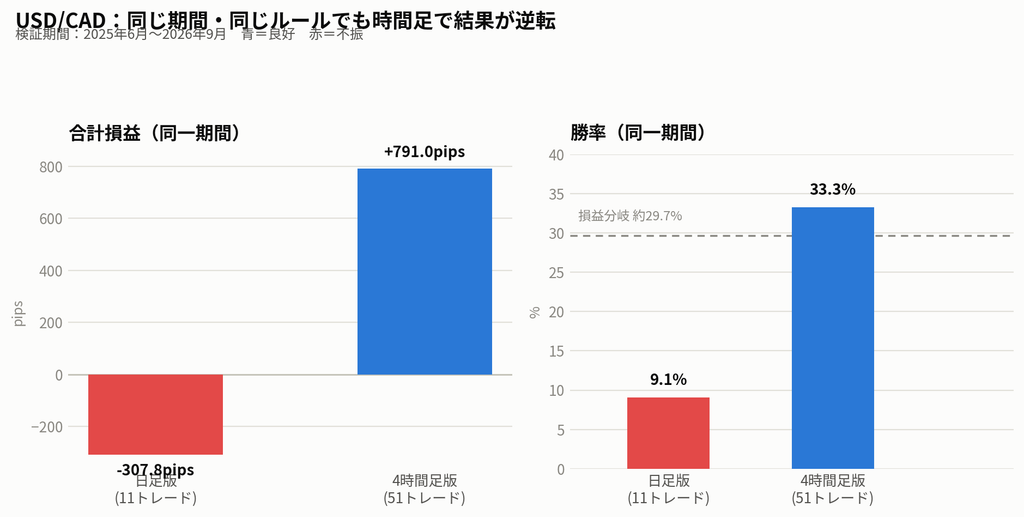
同じ通貨ペア、同じルール、同じ期間なのに、日足版は11トレードで勝率9.1%、-307.8pips。4時間足版は51トレードで勝率33.3%、+791pips。同じ手法とは思えないほど、結果が分かれました。
なぜこんなに違うのか
考えられる理由は、時間足によって「長期」の実質的な長さがまったく変わってしまうことです。
日足のSMA200・EMA60は、カレンダー上でおよそ200日・60日、つまり9〜10ヶ月・2ヶ月分の値動きを反映します。一方、4時間足のSMA200・EMA60は、本数は同じ200本・60本でも、実際の期間としては約33日・約10日分にしかなりません。
同じ「SMA200」という名前のインジケーターでも、4時間足の方が反応がはるかに速く、トレンドの初動を早い段階で捉えられます。逆に日足版は反応が遅いので、方向感の定まらない期間にダマシを重ねやすい。これが、同じロジックなのに時間足でこれだけ結果が分かれた理由だと考えています。
ただし、手放しには喜べない
ここまでだと4時間足の勝ちが確定したように見えますが、いくつか留保が必要です。
まず、この検証期間(2025年6月〜2026年9月)は、USD/CADが全体として上昇基調だった期間です。下落局面や、はっきりしたレンジ相場をあまり含んでいません。相場環境が変われば、同じ差が出るとは限りません。
次に、4時間足の検証はBIDの単一レートで行っていて、スプレッドやスリッページを考慮していません。日足の検証もスプレッドを考慮していないので、どちらも実際の収支はここに書いた数字より悪化します。
そして何より、日足の10年間・134トレードという検証は、複数の相場サイクルを経た結果です。サンプル数でも期間の長さでも、まだ4時間足の51件を上回っています。この「長期では勝てていない」という結果を覆すには、4時間足のデータがまだ十分とは言えません。
次にやること
このまま4時間足のデータを積み増して、下落局面やレンジ相場を含めた期間でも同じ傾向が出るかを確認していきます。あわせて、決済ルール(EMA60の反応速度)が4時間足でも適切かどうかも見直すつもりです。
おわりに
前回の記事を書いた時点では、こんなに早く「良い結果」が出るとは思っていませんでした。ただ、良い結果が出たからといって、すぐに信じ込むのも危険です。上昇基調の期間だけを切り取った、都合の良い結果である可能性は十分にあります。
「4時間足の方が有望かもしれない」という手応えは出てきましたが、日足10年分の厳しい結果を覆すには、まだ材料が足りません。もう少しデータを重ねてから、また報告します。